
央行数字货币过渡资金到底怎么管?银行人必须搞懂的几笔账
导读:央行数字货币过渡资金到底怎么管?银行人必须搞懂的几笔账做十五年支付清算,央行数字货币过渡资金是我盯得最紧的板块。央行把数字人民币下发给商业银行,银行再对接商户和个人。中间这个环节,资金既不在央行资产负债表上,也不完全属于银行自有资金,处于清算在途的灰色地带。去年某城商行因过渡科目归类出错,被监管要求重述一季度资产负债数据,多扣了近两亿拨备。...
央行数字货币过渡资金到底怎么管?银行人必须搞懂的几笔账
做十五年支付清算,央行数字货币过渡资金是我盯得最紧的板块。说白了,就是数字人民币推广期新旧系统并行时,各层级机构手里攥着的那笔"在途钱",它不算本金也不算利息,却决定了整个切换能不能顺利落地。
过渡资金最核心的问题是"两层"结构。央行把数字人民币下发给商业银行,银行再对接商户和个人。中间这个环节,资金既不在央行资产负债表上央行数字货币过渡资金,也不完全属于银行自有资金,处于清算在途的灰色地带。银行每天日终对账,对不上的部分挂过渡科目,这笔钱可能明天到央行数字货币过渡资金到底怎么管?银行人必须搞懂的几笔账,也可能卡上三天。
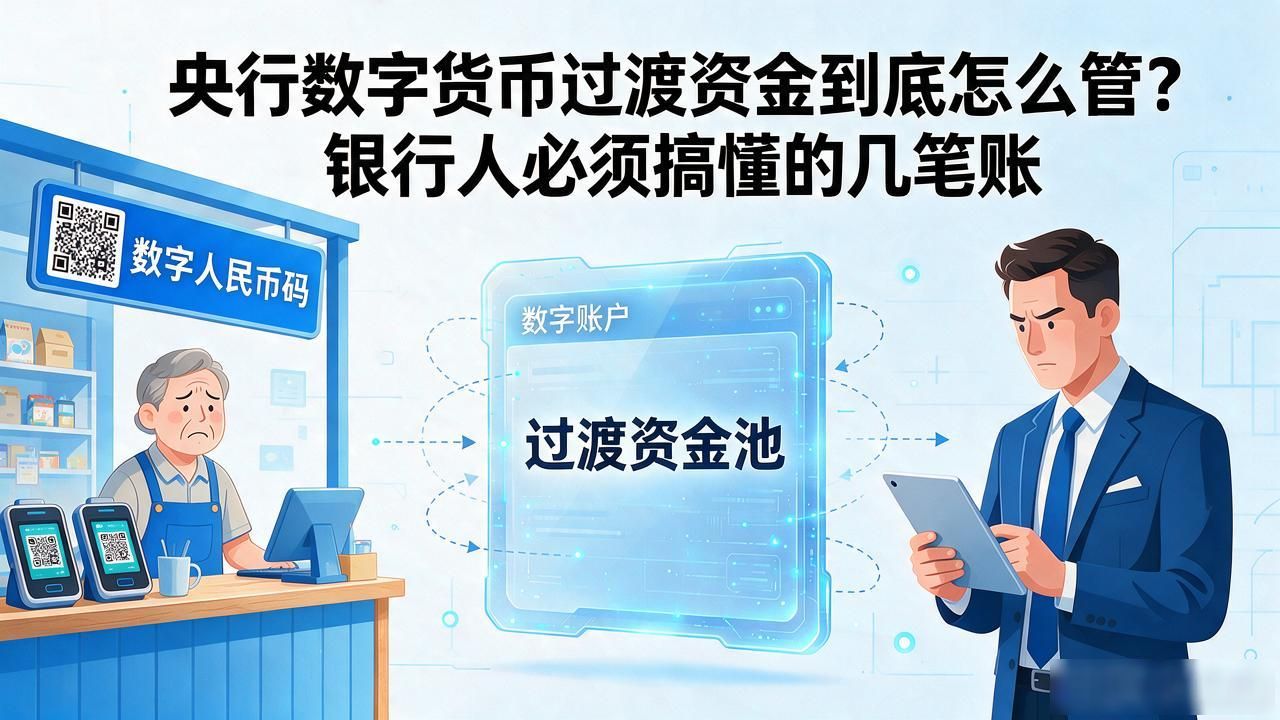
商户端比银行端更头疼。小卖部装了数字人民币码牌,顾客扫码后钱先进商户在银行的过渡账户,不是直接进钱包,中间隔着T+1甚至T+2的结算周期。商户问"昨天卖货的钱呢",银行只能答"还在过渡资金池里"。这种时间差是过渡期最大的摩擦点,也是投诉最集中的地方。
成本谁扛?大银行过渡资金池周转快,日清日结;小银行攒到周末才批量结算,资金占用成本全自己消化。监管明确过渡资金不得计收利息,银行只能靠内部资金调度来覆盖,这部分隐性成本最终摊到手续费率上,商户端感受最直接。
还有个容易忽略的会计处理坑。过渡资金在银行报表里挂"其他应付款"还是"清算资金",直接影响资本充足率的分母。去年某城商行因过渡科目归类出错,被监管要求重述一季度资产负债数据,多扣了近两亿拨备。这类账务细节在过渡期会反复出现,各行财务和合规条线得把科目字典对齐,不然对账永远差个尾巴。
ZBLOG版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!